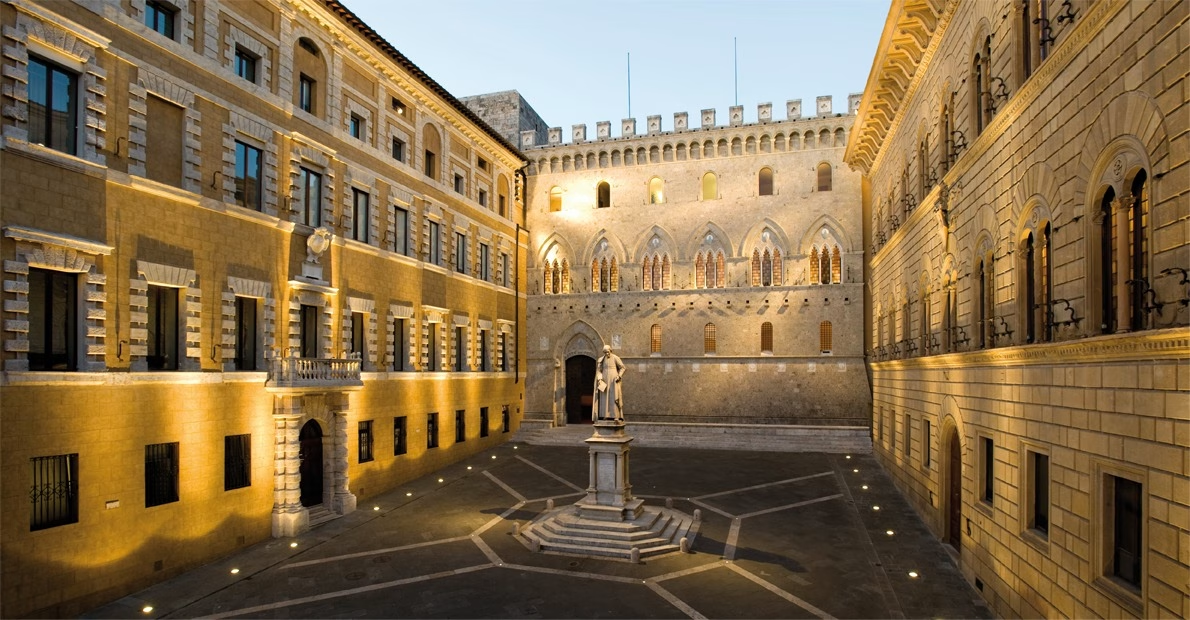
Monte dei Paschi di Siena ha chiuso il 2025 con un utile netto di 2,75 miliardi di euro, un CET1 ratio fully loaded al 16,2% e oltre 2,6 miliardi di dividendi, mentre l’integrazione con Mediobanca ha aperto una nuova fase di sviluppo industriale e di rafforzamento competitivo.
Monte dei Paschi di Siena si presenta oggi al mercato come una banca più solida, più efficiente e più redditizia, sostenuta da risultati che certificano il cambio di passo compiuto negli ultimi esercizi. Il gruppo ha archiviato il 2025 con un utile netto di 2,75 miliardi di euro, salito a 3,036 miliardi considerando il contributo del quarto trimestre di Mediobanca, mentre il cost/income è rimasto al 46%, dato che conferma una gestione dei costi molto rigorosa.
Alla redditività si affianca una struttura patrimoniale di primo livello: il CET1 ratio fully loaded è pari al 16,2%, con circa 720 punti base di buffer sopra i requisiti regolamentari, mentre la posizione di liquidità evidenzia una counterbalancing capacity non impegnata di 53,8 miliardi, LCR al 167% e NSFR al 121%. Anche la qualità del credito è migliorata, con crediti deteriorati scesi a 2,9 miliardi, NPE ratio lordo al 3,5%, NPE ratio netto all’1,8% e copertura complessiva al 49,3%.
Tra le operazioni più importanti degli ultimi tempi spicca l’OPS su Mediobanca, annunciata da MPS nel gennaio 2025 come offerta interamente in azioni con rapporto di 23 azioni MPS ogni 10 azioni Mediobanca e un corrispettivo totale indicato di 13,3 miliardi di euro. Nel bilancio 2025 la banca spiega che gli effetti patrimoniali dell’acquisizione di Mediobanca sono stati consolidati dal 30 settembre 2025 e quelli economici dal 1° ottobre 2025, con un’accelerazione delle attività finalizzate alla piena integrazione e alla massimizzazione delle sinergie industriali.
Il nuovo assetto non è solo finanziario, ma strategico, perché la riorganizzazione disegnata da MPS punta a valorizzare Mediobanca come legal entity focalizzata sul corporate & investment banking e sul private banking di alta fascia. In parallelo, Fitch ha promosso MPS a investment grade nel luglio 2025, alzando il Long-Term Issuer Default Rating da BB+ a BBB- e riconoscendo miglioramenti strutturali nella redditività, nel profilo di rischio, nel capitale e nella capacità di funding e liquidità, pur segnalando che i rischi di esecuzione dell’acquisizione restano da monitorare.
È proprio questo intreccio tra utili, capitale e operazioni straordinarie a rendere oggi MPS un caso di rilievo nel panorama bancario italiano. La crescita delle commissioni nette dell’8,2%, l’aumento dei volumi, la forte spinta commerciale, l’espansione nel wealth management e l’integrazione con Mediobanca raccontano una banca che non parla più soltanto di risanamento, ma di nuova capacità di creare valore per azionisti, clienti e territorio.