La sostenibilità è diventata una variabile sempre più importante nelle decisioni di acquisto, nelle strategie di investimento e nella valutazione delle imprese. Per le aziende, infatti, ridurre l’impatto ambientale e adottare pratiche di gestione responsabili non significa soltanto rispondere a una crescente sensibilità collettiva, ma anche individuare nuove opportunità di sviluppo. Come emerge dalle analisi dedicate alla gestione e alla competitività aziendale, tra cui quelle riconducibili a QConsulting, il tema richiede un approccio strategico capace di integrare gli obiettivi ambientali ed economici nella visione complessiva dell’impresa.
Considerare la sostenibilità una semplice voce di costo o un’attività accessoria rischia, quindi, di limitarne il potenziale. Quando viene inserita nei processi decisionali e accompagnata da obiettivi misurabili, può contribuire a migliorare l’efficienza, rafforzare la reputazione aziendale e consolidare le relazioni con clienti, fornitori e investitori. La sfida per imprenditori e manager consiste nel passare dalle dichiarazioni di principio a un modello operativo in cui la responsabilità ambientale e sociale diventi parte integrante della creazione di valore.
Il posizionamento di mercato: distinguersi attraverso la responsabilità
In mercati caratterizzati da una concorrenza crescente, differenziarsi esclusivamente attraverso il prezzo o le caratteristiche tecniche di un prodotto può rivelarsi difficile. Le imprese sono chiamate a costruire un’identità riconoscibile, capace di esprimere non soltanto ciò che vendono, ma anche il modo in cui operano e i valori che orientano le loro decisioni.
In questo contesto, la sostenibilità può diventare un elemento distintivo del posizionamento aziendale. Un’impresa che dimostra di utilizzare le risorse in modo responsabile, selezionare con attenzione i propri fornitori e garantire condizioni di lavoro corrette può sviluppare un rapporto di fiducia più solido con il mercato. Questi aspetti assumono particolare importanza nei rapporti tra aziende, dove la scelta di un partner commerciale dipende spesso dall’affidabilità complessiva, dalla continuità operativa e dalla capacità di rispettare impegni condivisi.
Il vantaggio competitivo, tuttavia, non nasce automaticamente dall’adozione di pratiche sostenibili. Deve essere riconoscibile e coerente con le aspettative dei destinatari. Per un’impresa manifatturiera, ad esempio, potrebbe derivare dalla riduzione degli scarti di produzione; per un’azienda di servizi, da una gestione più efficiente delle risorse informatiche e degli spazi di lavoro; per un distributore, dalla razionalizzazione dei trasporti e degli imballaggi.
La sostenibilità può inoltre favorire l’accesso a nuove opportunità commerciali. Alcuni clienti, soprattutto nelle filiere più strutturate, valutano anche le caratteristiche ambientali e sociali dei potenziali fornitori. Dimostrare di possedere processi affidabili e documentabili permette pertanto di rispondere meglio a queste esigenze.
Per ottenere risultati, è essenziale individuare gli ambiti nei quali l’impresa può esprimere un valore concreto. La differenziazione più credibile nasce da comportamenti verificabili, non da dichiarazioni generiche che potrebbero essere utilizzate indistintamente da qualsiasi concorrente.
Integrare la sostenibilità nei processi interni
Un vantaggio competitivo duraturo non può dipendere soltanto dalla percezione esterna dell’azienda. Deve trovare riscontro nell’organizzazione quotidiana, nelle procedure operative e nelle scelte di investimento. È proprio all’interno dei processi che la sostenibilità può produrre alcuni dei benefici economici più tangibili.
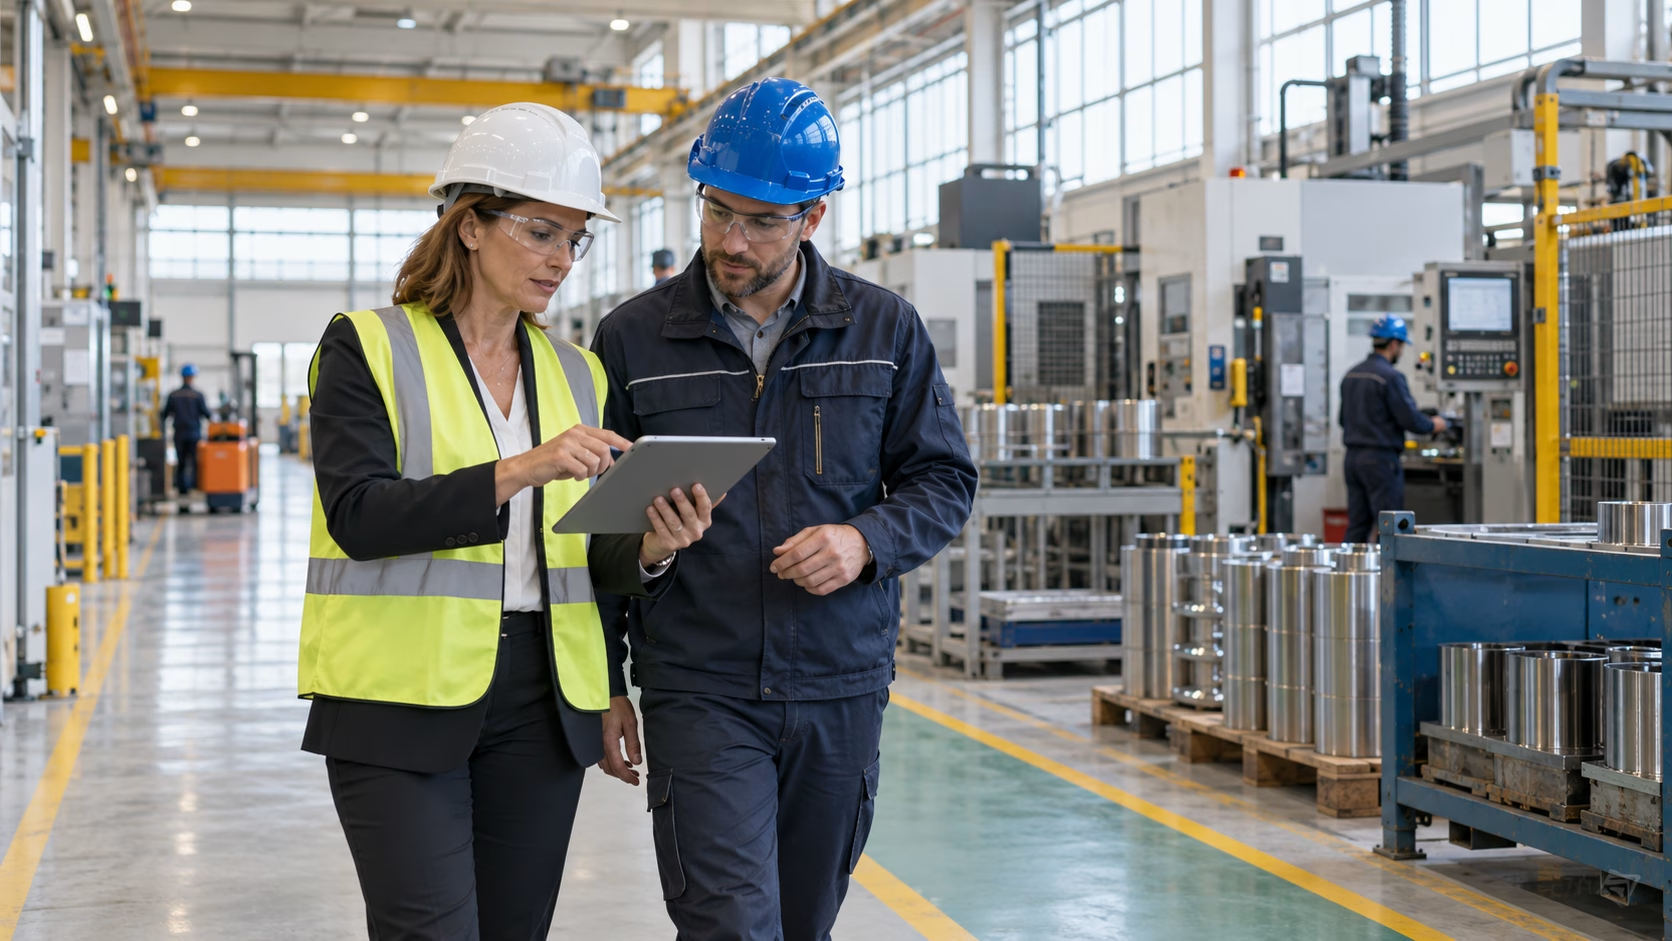
Il primo ambito da considerare è quello dell’efficienza energetica. Analizzare i consumi, individuare le apparecchiature meno efficienti e migliorare la gestione degli impianti consente di ridurre gli sprechi e, in molti casi, contenere i costi operativi. Interventi di questo tipo possono essere realizzati gradualmente, partendo dalle attività che presentano le maggiori inefficienze e valutando con attenzione il rapporto tra investimento iniziale e risparmio atteso.
Anche la gestione dei materiali rappresenta un’opportunità rilevante. Scarti, prodotti danneggiati, imballaggi e lavorazioni ripetute generano costi che non sempre vengono considerati in maniera complessiva. Ridurre queste inefficienze significa consumare meno risorse, migliorare la produttività e utilizzare meglio la capacità degli impianti.
In questo percorso si inserisce l’economia circolare, un modello che mira a mantenere prodotti e materiali in uso il più a lungo possibile, limitando la produzione di rifiuti. In termini pratici, un’impresa può valutare il recupero degli scarti di lavorazione, la riparazione delle apparecchiature, il riutilizzo degli imballaggi o la progettazione di prodotti più semplici da manutenere.
Tra le azioni che possono essere considerate rientrano:
- Monitorare consumi e sprechi, individuando le fasi produttive o organizzative più onerose.
- Ottimizzare l’impiego delle materie prime, riducendo gli scarti e migliorando la pianificazione degli acquisti.
- Valutare fornitori e trasporti, tenendo conto dell’affidabilità, della qualità dei materiali e delle opportunità di riduzione degli impatti.
- Coinvolgere il personale, promuovendo comportamenti responsabili e raccogliendo proposte di miglioramento.
- Prolungare la vita utile delle attrezzature, attraverso manutenzione programmata, riparazione e riutilizzo quando economicamente conveniente.
L’obiettivo non è adottare indiscriminatamente tutte le iniziative disponibili, ma individuare quelle più adatte alle caratteristiche dell’organizzazione. Una strategia efficace parte dall’analisi dei processi esistenti, stabilisce priorità e verifica periodicamente i risultati.
Misurare i risultati per evitare il rischio di greenwashing
Investire nella sostenibilità significa anche saper raccontare il percorso intrapreso. La comunicazione, tuttavia, deve essere conseguente alle azioni realizzate: affermazioni vaghe, promesse eccessive o messaggi che enfatizzano un singolo miglioramento trascurando gli altri impatti dell’attività possono compromettere la credibilità dell’impresa.
Questo rischio viene comunemente definito greenwashing: una comunicazione che presenta prodotti, servizi o organizzazioni come più sostenibili di quanto i fatti consentano effettivamente di dimostrare. Il problema non riguarda soltanto la reputazione. Informazioni poco precise possono indebolire la fiducia di clienti e partner, rendendo più difficile distinguere gli impegni autentici dalle iniziative puramente promozionali.
Per comunicare in modo credibile, un’impresa deve innanzitutto stabilire quali risultati intende raggiungere e attraverso quali indicatori misurarli. Se l’obiettivo è ridurre i consumi energetici, per esempio, è necessario confrontare i dati nel tempo, tenendo conto anche delle variazioni nella produzione. Una diminuzione dei consumi complessivi potrebbe infatti dipendere da un calo dell’attività, anziché da una reale maggiore efficienza.
Lo stesso principio vale per i rifiuti, l’utilizzo delle materie prime e le emissioni associate ai processi aziendali. Gli indicatori devono essere pertinenti, comprensibili e confrontabili. Quando opportuno, è utile distinguere i risultati assoluti da quelli rapportati a una quantità prodotta o a un’altra misura significativa dell’attività.
Anche la comunicazione delle difficoltà contribuisce alla trasparenza. Non tutte le iniziative producono benefici immediati e alcuni investimenti richiedono tempi lunghi per esprimere il proprio potenziale. Presentare con chiarezza i progressi raggiunti, i limiti ancora presenti e gli obiettivi futuri restituisce un’immagine più affidabile dell’impresa.
La credibilità si costruisce dimostrando ciò che è stato fatto, evitando di attribuire a un singolo intervento benefici che non sono stati verificati. In quest’ottica, la sostenibilità non deve essere raccontata come un risultato definitivo, ma come un processo di miglioramento continuo.
Investimenti sostenibili: costi iniziali e prospettive di crescita
Per molte imprese, soprattutto quelle di dimensioni ridotte, la principale difficoltà consiste nel conciliare gli investimenti necessari con le risorse finanziarie disponibili. L’introduzione di tecnologie più efficienti, la revisione dei processi o la scelta di materiali alternativi possono richiedere capitali e competenze specifiche. Valutare la sostenibilità soltanto attraverso i costi iniziali, però, rischia di offrire una visione incompleta.
Una corretta analisi economica deve considerare anche i benefici attesi nel tempo: risparmi energetici, minori sprechi, riduzione delle inefficienze, maggiore durata delle attrezzature e nuove opportunità commerciali. A questi elementi possono aggiungersi benefici meno immediatamente quantificabili, come il rafforzamento della reputazione, la capacità di attrarre collaboratori qualificati e la maggiore solidità dei rapporti con i partner.
È importante, tuttavia, evitare stime ottimistiche non supportate da dati. Ogni investimento dovrebbe essere accompagnato da ipotesi realistiche, tempi di ritorno ragionevoli e indicatori utili a verificare se i risultati corrispondono alle aspettative.
Un percorso sostenibile può quindi svilupparsi per gradi. L’impresa può iniziare dagli interventi con costi contenuti e benefici facilmente misurabili, utilizzare i risultati ottenuti per orientare le decisioni successive e ampliare progressivamente il proprio programma. Questo approccio permette di contenere i rischi e di consolidare competenze interne prima di affrontare progetti più complessi.
La sostenibilità come componente della strategia aziendale
Trasformare la sostenibilità in un vantaggio competitivo richiede una visione che superi le iniziative isolate e le campagne di comunicazione. Il valore emerge quando le scelte ambientali, sociali ed economiche vengono integrate nella strategia, sostenute da responsabilità chiare e accompagnate da una verifica costante dei risultati.
Per imprenditori e manager, il punto di partenza è comprendere dove l’organizzazione genera sprechi, quali aspettative provengono dal mercato e quali interventi possono produrre i benefici più significativi. Da qui è possibile costruire un piano realistico, definire obiettivi misurabili e coinvolgere le persone che contribuiscono ogni giorno al funzionamento dell’impresa.
La sostenibilità non è necessariamente un costo aggiuntivo: può diventare uno strumento per migliorare l’efficienza, rafforzare la fiducia del mercato e creare nuove opportunità di sviluppo. La condizione è affrontarla con metodo, evitando scorciatoie e promesse prive di riscontri.
In un contesto economico in cui risorse, reputazione e capacità di adattamento assumono un peso crescente, le imprese che investono consapevolmente nella sostenibilità possono costruire basi più solide per la crescita. Non si tratta soltanto di ridurre il proprio impatto, ma di sviluppare un modello di business capace di creare valore nel tempo, per l’azienda e per il sistema economico in cui opera.